定款の事業年度と決算期の決め方|1期目を何か月にするかで変わること
会社設立の定款で事業年度をどう決めるかの話です。設立1期目の長さと消費税の免税期間の関係を、国税庁の資料で確かめながら整理しました。
会社設立の定款を作っていて、事業年度の欄で止まっている人に向けた記事です。何月から何月にすればいいのか、その判断材料をまとめました。
定款の事業年度は、深く考えずに「4月1日から3月31日まで」と書いてしまいがちなところです。ただ、ここは会社設立の準備のなかでも、お金に直接効いてくる項目です。決める前に知っておくことがあります。
事業年度は定款で決める
事業年度というのは、会社が決算をする区切りのことです。事業年度の最後の日が決算日、その月が決算期になります。
会社法の絶対的記載事項ではありませんが、実務ではほぼ必ず定款に書きます。法人税法では、定款などに定める会計期間が事業年度とされているからです。
つまり、定款に書いておかないと事業年度が決まりません。会社設立の準備では、必ず決めることになります。
事業年度は1年を超えることができません。1年以内であれば、何か月にしても構いません。
半年ごとに区切ることもできますが、決算の回数が増えるので、実務ではほとんど使われません。ふつうは1年です。
決算のたびに申告と納税が来ます。手間も費用も増えるので、あえて短くする理由は多くありません。
何月から何月にするかは自由です。4月から3月にしなければならないという決まりはありません。
国が4月から3月なので、それにならう会社が多いというだけのことです。実際、3月決算の会社は多くあります。
ただ、会社設立の段階で3月決算を選ぶ理由は、あまりありません。自分の事業に合わせて決めるほうが得です。
定款には「当会社の事業年度は、毎年〇月〇日から翌年〇月〇日までとする」と書きます。決まった書き方があります。
事業年度は登記事項ではありません。だから登記簿には載らず、会社設立の登記でも直接は関係しません。
ただ、定款は会社設立の登記の添付書類なので、法務局に出すことになります。書いていないと定款として不完全になります。
この記事では、事業年度を決めるときの判断材料を順に見ていきます。
税金の話と実務の話の両方が出てきます。どちらも会社設立の登記そのものには影響しませんが、そのあとに効いてきます。
出典(解説)弥生「事業年度とは?」2026年9月15日確認
設立1期目は1年にならない
会社設立の1期目は、たいてい1年になりません。設立の日から最初の決算日までが1期目だからです。
会社設立の日というのは、登記を申請した日です。書類が受け付けられた日で、完了した日ではありません。
たとえば10月1日に会社設立の登記を出して、決算日を3月31日にすると、1期目は6か月になります。
同じ10月1日の設立で決算日を9月30日にすると、1期目は12か月です。ほぼ1年取れます。
決算日をどこに置くかで、1期目の長さが変わるということです。ここが最初の分かれ目になります。
1期目を長く取ると、決算までの時間が長くなります。事業が軌道に乗るまでの余裕が生まれます。
決算には手間と費用がかかります。税理士に頼むなら決算料もかかります。1期目が短いと、すぐにそれが来ます。
一方で、1期目を短く取ることに意味がある場面もあります。消費税の免税と関係します。
この二つは逆を向いています。だから、自分がどちらを重く見るかで決めることになります。
会社設立の登記を出す日も、ある程度は選べます。決算日と合わせて考えると、選択肢が広がります。
登記を出す日を選べば、1期目の長さを1か月単位で調整できます。定款を作る前に考えておいてください。
ただし、会社設立の日を遅らせると、そのあいだ会社名義で契約ができません。そこは事業の都合と相談です。
取引先との契約や事務所の賃貸を会社名義でしたいなら、そこから逆算することになります。事業年度のために設立を何か月も遅らせるのは、本末転倒になりかねません。
出典(解説)マネーフォワード クラウド会社設立「会社設立時における事業年度の決め方とポイント」2026年9月15日確認
消費税の免税と決算期
消費税には、納税義務が免除される仕組みがあります。ここが事業年度の決め方に強く効いてきます。
原則は、基準期間の課税売上高が1,000万円以下なら納税義務が免除されるというものです。基準期間は、法人なら前々事業年度です。
会社設立の1期目と2期目には、前々事業年度がありません。だから基準期間がなく、原則として納税義務が免除されます。
つまり、会社設立から2期のあいだは消費税を納めなくてよい、というのが基本の形です。
ここで、1期目を長く取るほど免税の期間が長くなります。1期目が12か月なら、2期で最大24か月です。
1期目が3か月しかないと、2期合わせて15か月で終わります。9か月ぶんの差が出ます。
だから、会社設立の登記を出す日と決算日をずらして、1期目をできるだけ長く取るという考え方があります。
具体的には、決算日を「会社設立の月の前の月の末日」にします。10月設立なら9月30日を決算日にする、という形です。
ただし、これがいつでも得とは限りません。免税でないほうが有利な場面もあります。
設備投資が大きく、売上より仕入れのほうが多い年は、課税事業者になったほうが消費税が還付されることがあります。
また、後で述べるインボイスの登録をすると、免税の仕組みは使えなくなります。
自分の事業がどちらに当たるかは、税理士か税務署に相談してください。会社設立の前に聞いておくと判断しやすくなります。
出典(一次情報)国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」2026-09-15確認
2期目が免税になるかどうか
1期目が免税でも、2期目には別の判定があります。特定期間という仕組みです。
特定期間は、原則として前事業年度の開始の日以後6か月の期間です。この期間の課税売上高が1,000万円を超えると、2期目は課税事業者になります。
課税売上高に代えて、給与等の支払額の合計で判定することもできます。どちらか有利なほうを選べる仕組みです。
つまり、1期目の前半6か月で1,000万円を超えて売り上げると、2期目から消費税を納めることになります。
ここに例外があります。前事業年度が7か月以下の場合、その前事業年度は短期事業年度にあたり、特定期間になりません。
だから、1期目を7か月以下にすれば、2期目は特定期間の判定を受けずに免税のままになります。
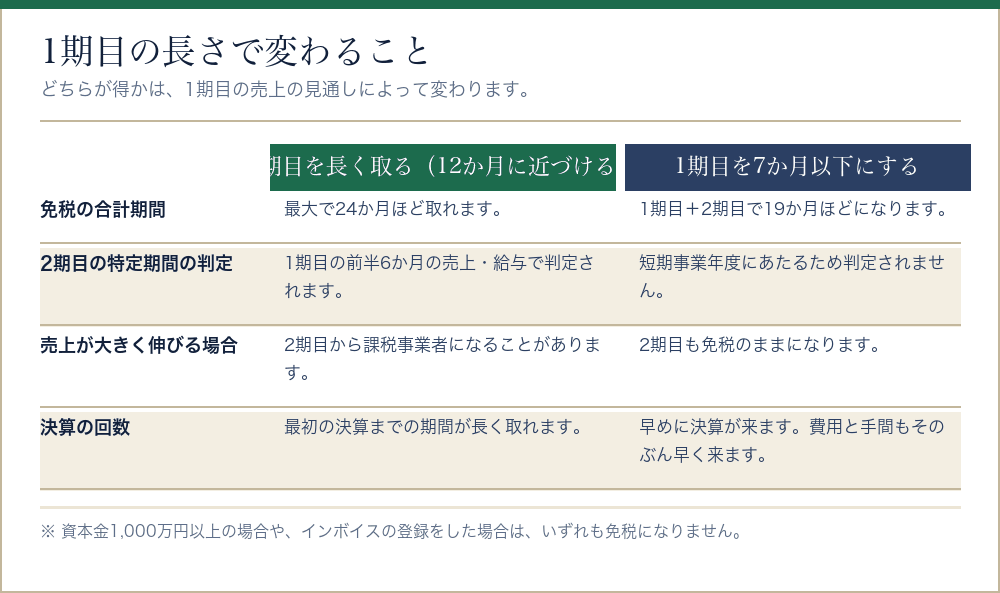
1期目の売上が読めないなら、長く取っておくほうが素直です。判定にかかるのは、それだけ売れたということでもあります。
逆に、初年度から大きく売れる見通しがあるなら、7か月以下にして2期目の免税を確保する手があります。
どちらの選び方も、会社設立の前に定款を作る段階で決めることになります。あとから変えるには定款変更が要ります。
判断に迷ったら税理士に相談してください。売上の見通しを見ないと、どちらが得かは決まりません。
会社設立の登記そのものは、どちらを選んでも変わりません。定款に書く日付が変わるだけです。
定款の条文としては「毎年〇月〇日から翌年〇月〇日まで」と書くだけです。ここを何にするかで、これだけの違いが出るということです。
出典(一次情報)国税庁「特定期間の判定」2026-09-15確認
資本金1,000万円の壁
ここまでの免税の話には、大きな前提があります。資本金の額です。
事業年度開始の日における資本金の額または出資の金額が1,000万円以上の法人は、新設法人として扱われ、納税義務が免除されません。
つまり、資本金を1,000万円以上にして会社設立をすると、1期目から消費税を納めることになります。
設立1期目と2期目の両方が対象です。基準期間がなくても、この特例で課税事業者になります。
だから、会社設立のときに資本金をいくらにするかは、事業年度と一緒に考えることになります。
1,000万円未満にしておけば、この特例にはかかりません。999万円と1,000万円では扱いが変わります。
資本金は多いほうが信用されるという面もあります。許認可の要件で下限が決まっている業種もあります。
そこを踏まえたうえで、消費税の負担も見て決めることになります。会社設立の準備で一緒に考えるところです。
さらに、特定新規設立法人という仕組みもあります。資本金1,000万円未満でも、一定の場合には免除されません。
親会社などの課税売上高が5億円を超える場合などが対象です。すでに事業をしている人が会社を作る場合は、確かめてください。
令和6年10月1日以後は、売上金額等の合計額が50億円を超える場合も対象に加わっています。
自分がこの特例に当たるかどうかは、税務署か税理士に確かめてください。会社設立の前に聞いておくところです。
とくに、すでに会社を持っている人が二社目を作る場合や、家族の会社がある場合は確かめてください。判定の対象になることがあります。
出典(一次情報)国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」2026-09-15確認
インボイスの登録をする場合
ここまで免税の話をしてきましたが、それをすべて消してしまう選択があります。インボイスの登録です。
適格請求書発行事業者として登録すると、基準期間の課税売上高が1,000万円以下でも免税にはなりません。
登録した時点から課税事業者になります。会社設立の1期目からでも同じです。
では、なぜ登録するのか。取引先が仕入税額控除を受けるために、適格請求書を求めるからです。
相手が課税事業者で、適格請求書がないと控除ができない。そういう相手との取引が中心なら、登録しないと選ばれにくくなります。
逆に、相手が消費者中心の事業や、免税事業者との取引が多い事業なら、登録しないという選択もあります。
会社設立の前に、自分の取引先がどちらなのかを考えておいてください。事業年度の決め方にも関わってきます。
登録するつもりなら、1期目を長く取る意味は薄れます。どのみち課税事業者になるからです。
その場合は、決算の時期や繁忙期のほうを優先して決めればよいことになります。
登録しないつもりなら、1期目の長さが効いてきます。ここまで見てきた話がそのまま当てはまります。
インボイスの制度は経過措置があり、内容も改正されています。国税庁の資料で最新のものを確かめてください。
会社設立の段階で決めきれなければ、税理士に相談するのが早道です。取引先の構成を見て判断してもらえます。
登録は会社設立のあとでもできます。1期目のあいだに取引先の様子を見てから決める、という進め方もあります。
出典(一次情報)国税庁「No.6501 納税義務の免除」2026-09-15確認
繁忙期と決算期
税金の話だけでなく、実務の都合でも決算期を考えることになります。
決算が来ると、帳簿を締めて、棚卸をして、決算書を作り、法人税の申告をします。まとまった作業です。
申告の期限は、原則として事業年度終了の日の翌日から2か月以内です。その2か月は忙しくなります。
そこに事業の繁忙期が重なると、両方が回らなくなります。だから、繁忙期を避けて決算期を置くのが実務の知恵です。
季節によって売上が動く事業なら、いちばん暇な時期の少し前に決算日を置くとよいでしょう。
在庫を持つ事業なら、棚卸のことも考えます。在庫がいちばん少ない時期に決算日を置くと、作業が軽くなります。
在庫が多い時期に決算をすると、数える手間も、資金繰りの見え方も重くなります。
在庫は資産として計上されるので、多いと利益が出ているように見えます。手元のお金は減っているのに納税が増える、ということが起きます。
もう一つ、税理士の繁忙期という事情もあります。3月決算の会社が多いので、5月は税理士事務所が混みます。
決算期をずらすと、税理士に時間を取ってもらいやすくなることがあります。報酬の交渉がしやすい場合もあります。
こうした事情は、会社設立の段階では見えにくいものです。ただ、毎年くり返すことなので、最初に考えておく価値があります。
決算期は定款変更で変えられます。ただし手続きが要るので、最初に決めておくほうが楽です。
事業年度は登記事項ではないので、変えても登記は要りません。税務署への届出は必要になります。
とはいえ、決算期を変えると、その年は変則的な事業年度になります。申告も二度手間になりやすいので、最初に決めておくほうが結局は楽です。
出典(解説)マネーフォワード クラウド会社設立「決算月(決算期)はいつにする?」2026年9月15日確認
会社設立後の届出の期限
事業年度が決まると、会社設立のあとの届出の期限も決まります。ここも押さえておいてください。
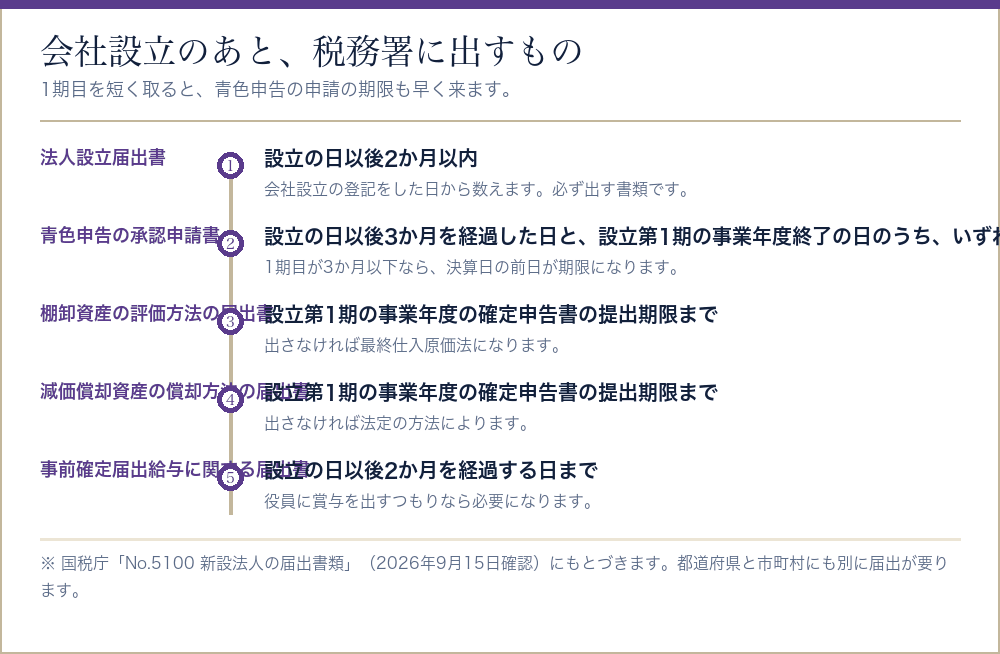
法人設立届出書は、設立の日以後2か月以内に出します。設立の日は、会社設立の登記を申請した日です。
青色申告の承認申請書は、期限が少し複雑です。設立の日以後3か月を経過した日と、設立第1期の事業年度終了の日のうち、いずれか早い日の前日までです。
1期目を3か月以下にすると、決算日の前日が期限になります。うっかりすると過ぎてしまいます。
青色申告には、欠損金の繰越しなどの利点があります。1期目が赤字になることは珍しくないので、ここは逃さないでください。
会社設立の登記が完了してから動くと、日数が足りなくなることがあります。登記の完了を待たずに準備を始めてください。
税務署だけでなく、都道府県税事務所と市町村にも届出が要ります。期限は自治体によって違います。
年金事務所への届出も別にあります。社会保険は会社設立から5日以内という短い期限です。
こうした期限は、会社設立の登記が終わったところから一気に来ます。事業年度を決めるときに、そこまで見ておいてください。
登記の完了を待っていると、社会保険の期限には間に合いません。申請した日が設立の日なので、そこから数え始めてください。
出典(一次情報)国税庁「No.5100 新設法人の届出書類」2026-09-15確認
まとめ
定款の事業年度は、自由に決められます。ただ、決め方によって消費税と届出の期限が変わります。
- 事業年度は1年を超えられない。何月から何月にするかは自由で、3月決算にする必要はない。
- 設立1期目は、会社設立の登記を出した日から決算日までになる。1年にはならないことが多い。
- 基準期間がないので、1期目と2期目は原則として消費税の納税義務が免除される。
- 1期目を長く取ると免税の期間が延びる。1期目を7か月以下にすると、2期目の特定期間の判定を受けない。
- 資本金1,000万円以上だと、1期目から課税事業者になる。
- インボイスの登録をすると、免税の仕組みは使えなくなる。
- 青色申告の承認申請書は、設立の日以後3か月を経過した日と1期目の事業年度終了の日のうち早い日の前日まで。
ここに書いた消費税と届出の内容は、国税庁のタックスアンサーおよび質疑応答事例にもとづく2026年9月15日時点のものです。税の制度は改正されますし、個別の判断は事業の中身によって変わります。会社設立の前に、税務署か税理士に確かめてください。
出典(解説)HASマネジメント「定款に記載する「事業年度」と決算日の実務的な決め方」2026年9月15日確認
決算日は「設立月の前月末」から考えてみてください
会社設立の月の前の月の末日を決算日にすると、1期目が最大の長さになります。免税の期間をいちばん長く取れる形です。そこを出発点にして、繁忙期や棚卸の都合で前後にずらしていくと決めやすくなります。
資本金をいくらにするかとも関わってきます。払込証明書や資本金の決め方については、それを扱った記事があります。
登記のあとに待っている、税務・社会保険まで任せられる所
会社設立の登記が終わっても、税務署への届出や社会保険の手続きは残ります。定款の内容によって決算期も変わるので、登記と合わせて相談先を決めておくと迷いません。※弊社調べになります。
この記事は、会社設立の登記と定款の疑問を解くのに役に立ちましたか。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のキーワードに「会社設立 登記 定款」を足して検索したときに出てきたサイトです。掲載順は優劣を表すものではありません。リンク先の内容は各サイトの管理者に帰属します。
- GVA 法人登記|会社設立〜法人登記の流れや手順を解説設立から登記完了までを一本の流れで。
- e-Gov法令検索|会社法定款の記載事項も設立の手続きも、もとはこの法律。条文で確かめたいときに。
- マネーフォワード クラウド会社設立|会社設立時における事業年度の決め方とポイント事業年度をどこで切るかの判断材料がそろっている。
- Airレジ マガジン|会社設立の方法や流れは?流れを工程ごとに区切って説明。
- マネーフォワード クラウド会社設立|決算月(決算期)はいつにする?決算月の決め方と、あとから変える方法まで。
- HASマネジメント|定款に記載する「事業年度」と決算日の実務的な決め方定款の条文としての書きぶりに触れている。
- 国税庁|No.6531 新規開業又は法人の新規設立のとき会社を作った直後の消費税の扱いをまとめた頁。課税事業者を選ぶ場合の届出にも触れている。
- 弥生|事業年度とは?会計期間との違いや決算期の決め方を解説事業年度と会計期間の言葉の違いから説明している。
- 法務局|商業・法人登記の申請書様式株式会社と合同会社の設立登記申請書の様式と記載例が、Word と PDF で置かれている大もとのページ。
- 国税庁|No.6501 納税義務の免除基準期間の課税売上高1,000万円という線と、特定期間の判定。消費税の免税を条文どおりに確かめたいときに。
- 弥生|会社設立までにかかる期間は?準備から登記完了までの日数の目安。
- 国税庁|No.5100 新設法人の届出書類登記のあと税務署に出すものと、その期限が一覧になっている。設立2か月以内、3か月以内の線がここで分かる。
- アイシア法律事務所|定款とは|絶対的・相対的・任意的記載事項三つの記載事項の違いが整理されている。
- マネーフォワード クラウド会社設立|会社設立日(法人設立日)はいつにすべき?設立日と登記日の違い、日取りの決め方。
- 中小企業庁|会社設立時の登録免許税の軽減について特定創業支援等事業の証明を受けたときの軽減措置の案内。認定市区町村の一覧も辿れる。
- 弥生|定款とは?作り方と意味、記載事項をわかりやすく解説定款の役割と作り方を最初から。
- マネーフォワード クラウド会社設立|会社の定款とは?意味や読み方・記載事項定款の読み方から記載事項までを一通り。
- 国税庁|特定期間の判定前事業年度が7か月以下なら短期事業年度で特定期間にならない、という扱いの根拠。1期目の長さを決めるときに。
- ベンチャーサポート|会社設立にかかる期間とは?株式会社の設立にかかる日数を工程別に見ている。
- 税理士法人FLAGS|会社設立の流れを解説!準備すべき点を先に挙げている。
この記事とあわせて読まれています
同じカテゴリー・同じタグから事業年度の条文の書き方と、あとから決算期を変えるとき
定款の事業年度の条文をどう書くか、1期目をどう扱うか、決算期を変えるときに何をするか。会社設立の登記との関係もあわせて整理しました。
定款の本店所在地は番地まで書くか|最小行政区画までにする理由
定款の本店所在地を最小行政区画までにするか番地まで書くかの違いです。会社設立の登記では番地まで決める必要があります。
登記事項証明書(登記簿謄本)の取り方と費用|三つの種類と、窓口・郵送・オンライン
登記事項証明書の取り方と手数料をまとめます。会社設立の直後は使う場面が多く、定款の写しとセットで求められることもあります。
何が変わったら登記が要るか|登記事項の一覧と、費用と期限
会社設立のあと、何が変わったら変更登記が必要になるのかを一覧にしました。期限、登録免許税、登記のあとの届出まで。
法務局の登記相談は無料で使える|予約のしかたと、何を聞けるか
法務局の登記相談は、会社設立の書類を自分で作った人が使える窓口です。定款や申請書を持ち込む前に、何を聞けるのかを知っておくための記事です。
会社設立に要る印鑑証明書は何通か|個人と会社、二種類の取り方
会社設立の登記で要る印鑑証明書の通数と取り方です。発起人と取締役でどう変わるか、コンビニで取れるかまでまとめました。